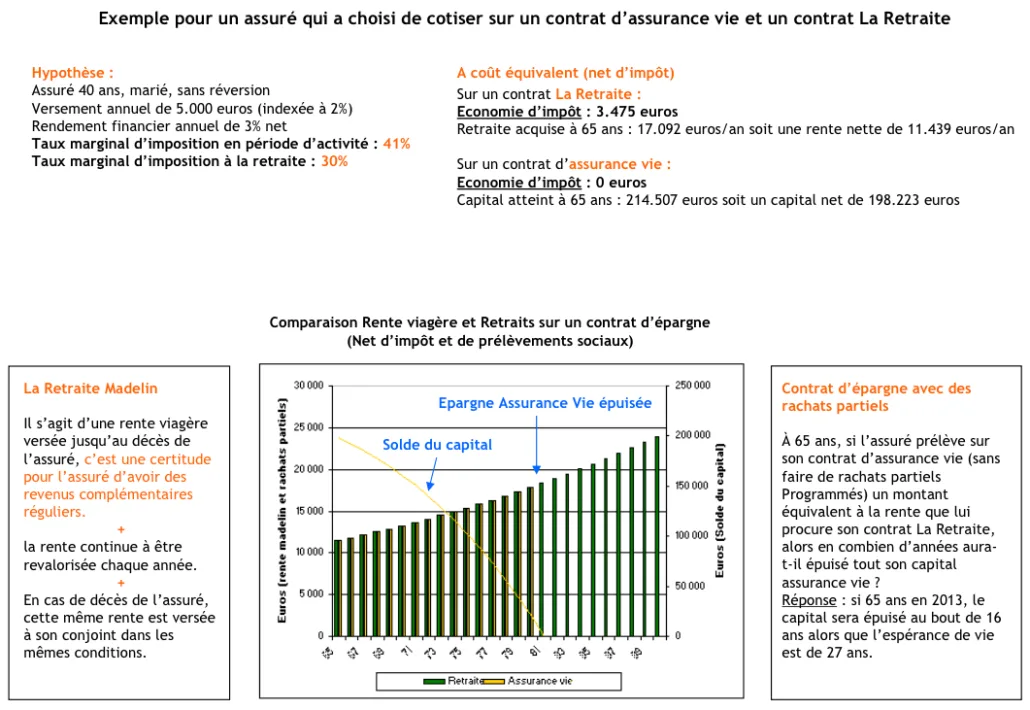
Démonstration par un exemple. La durée sera le principal levier. Attention aussi ne pas sous estimer son effort d’épargne. Au fur et à mesure de l’avancée de carrière vous aurez certainement des opportunités d’accélérer votre effort d’épargne retraite (fin de crédits, fin d’étude d’un enfant…) en augmentant vos cotisations ou en effectuant des versements complémentaires. Attention de ne pas ouvrir symboliquement un support retraite par capitalisation, sans penser à le réévaluer en cours de sa carrière, et de penser que la problématique de sa retraite est réglée puisque l’on a fait l’effort d’ouvrir un contrat …
L’encours moyen des contrats Retraite Madelin, au moment de la retraite des épargnants est actuellement de 39 000 € (capital constitué) ce qui sera très insuffisant dans la majorité des cas pour avoir une rente conséquente.
Exemple 1 : DR PREVOT 30 ans Pacsé épouse 30 ans ne travaille pas.
Il vient d’acquérir sa résidence principale et est associé dans une clinique depuis 3 ans.
BNC-BIC 75 000 €
Impôt sur le revenu 6 200 € (taux marginal imposition 30%)
Il prend la décision de souscrire une retraite Madelin avec une cotisation de 400 € par mois réversible à 100% sur la tête de son conjoint.
Économie annuelle d’impôt sur le revenu : 1 440 € (30% de 4 800 €)
Support conseillé la Retraite 15 de Générali. Répartition 50% sur le fond en euros (hypothèse rémunération 2,5%) et 50% sur unités de compte (3 supports actions avec hypothèse de rémunération moyenne à 5%). Indexation annuelle des cotisations 2%.
A ses 65 ans le DR PREVOT aura une rente annuelle de 11 085 € soit 924 € brut de prélèvements sociaux par mois (rente revalorisée ensuite chaque année)
S’il décédait avant 65 ans, son conjoint toucherait intégralement la retraite prévue, comme si son défunt mari avait continué à verser. Au moment de la retraite, si le DR PREVOT décède avant son conjoint, cette dernière continuerait à toucher l’intégralité de la rente viagère. La réversion à 100% est essentielle dans cet exemple car le conjoint n’aurait pas le droit aux reversions de la CARPV (Régime de base et complémentaire).
Si le DR PREVOT se trouverait empêcher d’exercer sa profession suite à une invalidité, il serait exonéré du paiement de ses cotisations jusqu’à ses 65 ans et toucherait alors sa retraite mensuelle sur la base prévue (924 €)
En supprimant la valorisation des cotisations à 2% (donc en euros constants) sur base de 400 € par mois pendant 35 ans (les versements seraient de fait et contractuellement indexées sur le plafond annuel de la sécurité sociale), la rente viagère perçue par le Dr PREVOT à ses 65 ans, serait alors de 8 424€ soit 702 € par mois, revalorisée par la suite.
Si le DR PREVOT à un taux de remplacement de sa retraite CARPV à ses 65 ans, de 35% de son BNC, soit 2 200 € de retraite par mois, en versant 400 € par mois sur une retraite Madelin il pourra améliorer sa retraite de près tiers, avec donc un niveau de pensions plus que convenable.
Si le DR PREVOT souscrit sa retraite Madelin à partir de 40 ans, il devra, pour parvenir au même montant de retraite (donc 924 € par mois) faire un effort d’épargne de893 € par mois, à partir de 45 ans 1 057 € … Le temps et la régularité sont donc des facteurs essentiels…

 C’est quoi le TMI ?
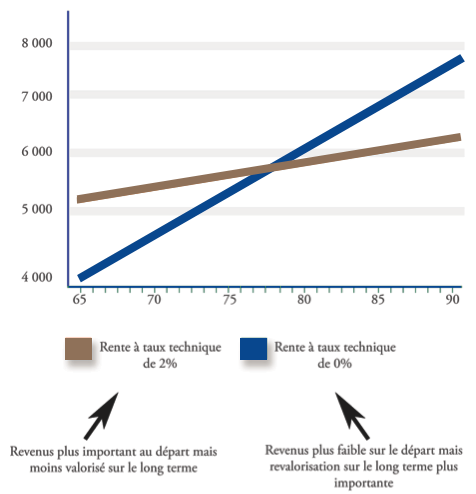

 Si vous avez une aversion totale à la bourse et aux actions, n’optez pas pour les unités de compte, et diriger votre épargne vers les fonds en euros qui vous rapporteront à peine 2% en 2017 en toute sécurité. Mais cette stratégie sécuritaire bridera votre épargne votre épargne va se capitaliser sur du long terme… jusqu’à votre retraite ! Donc inutile de surveiller chaque jour les cours de vos actions de votre retraite Madelin, et au moindre coup de canon sur les places financières de paniquer pour arbitrer vos avoirs. Comme le terme de votre capitalisation est l’âge de votre retraite cela permet d’être très patient.