LE FINANCEMENT DU VÉTÉRINAIRE
Bien employé, le crédit joue un rôle de levier majeur dans la constitution d’un patrimoine, qu’il soit professionnel ou privé. Le banquier et le courtier en financement deviennent dès lors des interlocuteurs incontournables, face auxquels il faut savoir négocier.
Dès les débuts de son exercice, le vétérinaire doit recourir au crédit pour s’installer : achat de clientèle, de matériel, SEL, puis acquisition des murs… Dans votre profession, les sommes en jeu peuvent vite devenir très importantes.
L’achat de votre résidence principale se présente en général assez tôt lui aussi, comme pour tout le monde.
Le crédit ouvre enfin la voie à d’autres projets de nos clients, tels que l’achat de biens immobiliers locatifs destinés à bâtir un patrimoine ou à préparer des revenus pour la retraite.
Au sein du cabinet, quatre personnes se consacrent exclusivement à cette activité.
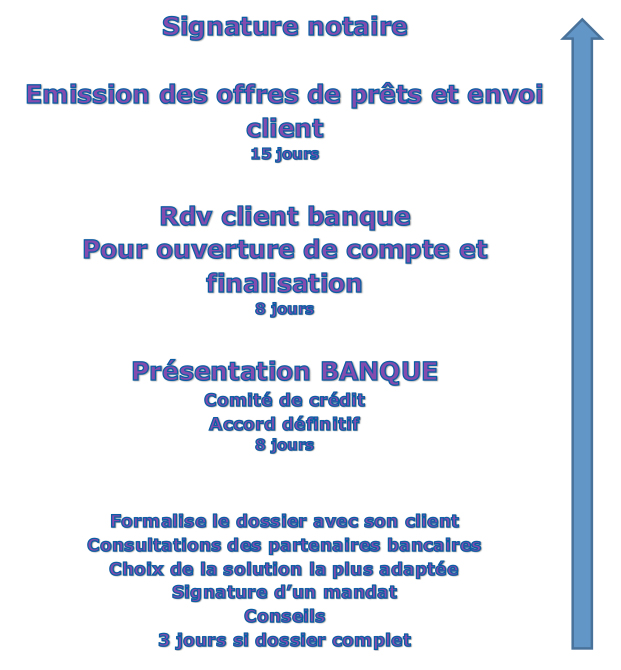
Forts de plus de 10 ans d’expérience, ils traitent les demandes sur tout le territoire de l’hexagone. Ils servent d’interlocuteurs à nos clients pour présenter leurs dossiers et accomplir l’ensemble des démarches auprès des banques.
Leur savoir-faire porte aussi bien sur le financement professionnel (murs de cabinet et achats de parts) que sur le financement immobilier privé (résidence principale, secondaire, locatif).
Notre action est possible partout en France grâce aux nombreuses conventions conclues avec les banques suivantes : BNP, Crédit foncier de France, Crédit Agricole, Crédit Mutuel, Société Marseillaise de Crédit, Société Générale…
Grâce à ses accords avec les banques, le courtier en crédit connaît précisément les offres de financement présentes sur le marché.
Cette connaissance permet aux vétérinaires de gagner beaucoup de temps, d’énergie et d’argent : la plupart n’ont que peu de temps à consacrer à ces recherches.
Nous conseillons nos clients dans leur démarche auprès des banques et dans la construction de leurs dossiers de financement, une mission qui dépasse largement la recherche du meilleur taux.
Cette mission s’exerce en toute indépendance : nous ne dépendons d’aucune banque.
Notre maîtrise de la façon dont un dossier de crédit doit être présenté nous aide à guider nos clients vers les solutions de financement les mieux adaptées ; une part de notre valeur ajoutée tient à cela.
Nous accompagnons les financements suivants :
- Acquisition de parts sociales
- Achat d’une clientèle
- Murs de votre cabinet ou de votre clinique
- Résidence principale ou secondaire
- Immobilier locatif
- Crédit hypothécaire ou Lombard (prêts sur actifs), présenté dans un chapitre à part
- Renégociation de vos crédits
 Le tableau ci-dessous chiffre, pour deux cas types, les économies que permet la renégociation d’un crédit immobilier. Le gain peut être important sur les mensualités ; la renégociation peut aussi servir à raccourcir la durée du prêt.
Pour votre situation précise, n’hésitez pas à nous interroger
Renégociation d’un crédit immobilier : les économies réalisées
| Economies réalisées grâce à la renégociation de son crédit immobilier | ||||||
| Crédit de 300 000 €/25 ans | Crédit de 200 000 €/20 ans | |||||
| souscrit en 01/2003 | souscrit en 01/2012 | |||||
| Taux initial prêt | 5,10% | 4,30% | ||||
| hors assurances | ||||||
| Mensualités | 1 754 € | 1 213 € | ||||
| hors assurances | ||||||
| Durée restante a courir | 154 mois | 204 mois | ||||
| Captial restant dû | 200 816 | 179 180 € | ||||
| Indemnités de reboursement | 5 000 € | 3 700 € | ||||
| anticipé | ||||||
| Montant de la garantie | 2 500 € | 2 000 € | ||||
| Frais de dossier | 1 000 € | 1 000 € | ||||
| Montant à racheter | 209 316 € | 185 880 € | ||||
| Emprunteur décide de diminuer | ||||||
| ses mensualités | ||||||
| Taux obtenu en janvier 2015 | 2,1% sur 13 ans | 2,40% sur 17 ans | ||||
| Nouvelle mensualité | 1 525 € | 1 076 € | ||||
| Gain de mensualité | 228 € | 137 € | ||||
| Gain cumulé | 35 724 € | 27 948 € | ||||
| Emprunteur décide de diminuer | ||||||
| la durée de son crédit | ||||||
| Taux renégocié en janvier 2016 | 1,5% sur 13 ans | 1,75% sur 17 ans | ||||
| Nouvelle mensualité | 1 477 € | 1 054 € | ||||
| Gain cumulé | 43 056 € | 32 419 € | ||||
- Crédits pour véhicules personnels et professionnels
- Acquisitions de matériel de moins de 150 000 €
- Crédits à la consommation
Notre intervention est rémunérée par des honoraires, qui remplacent avantageusement les frais de dossier que les banques prélèvent habituellement lorsque vous négociez en direct.
Ces honoraires ne sont dus qu’en cas de succès de la mission confiée, c’est-à-dire lorsque le crédit est obtenu aux conditions préalablement définies.

Un taux négocié au plus juste, le temps gagné, la disparition des frais de dossier et des conseils sur le montage le mieux adapté à votre situation couvrent, dans tous les cas et très largement, les honoraires facturés.